
银行结息日是什么时候?搞懂这些规则利息收入更划算
哎,你发现没?有时候银行卡里会突然多出几块钱,仔细看明细才发现是银行发的利息。这时候你可能会想,这利息到底是哪天算的?其实这就是银行结息日在起作用。今天咱们就来唠唠这个很多人忽略却挺重要的知识点,毕竟关系到咱们的钱袋子嘛。银行结息日可不是随便定的日子,它直接影响到你存款的实际收益。不过各家银行规则有点差异,有的按季度结算,有的产品还有特殊安排,搞不清楚的话可能会少拿不少利息呢。
一、结息日到底是个啥玩意儿?
简单来说,银行结息日就是银行给你结算利息的固定日期。比如说你存了笔定期存款,到期那天就是结息日。不过活期存款就比较特殊了,现在多数银行都是每个季度结算一次,具体时间通常是每个季度末的20号左右。不过这里有个坑要注意,要是你刚好在结息日前几天把钱取走了,那整个季度的利息可就泡汤了。
二、为什么银行要设定固定结息日?
这里头其实有两层考虑。首先对银行来说,统一结息能方便他们做资金管理,毕竟每天处理海量利息结算太麻烦了。其次对咱们储户而言,固定时间结算利息能避免频繁计算带来的误差。不过我发现有些朋友容易搞混两个概念:结息日和存款到期日。比如三年期定期存款,到期那天才是真正的结息日,中途提前支取的话,利息就按活期算了。
上图为网友分享
三、不同银行的规矩还真不一样
去年我特意对比过几家银行,发现大银行和中小银行的结息安排差异挺明显的:
- 国有大行普遍采用季度结息,固定在3/6/9/12月的20日
- 部分股份制银行对某些理财产品实行按月结息
- 地方城商行为了揽储,有时会推出按周结息的特惠存款
四、怎么查自己账户的结息日?
最简单的方法就是打开手机银行,在账户明细里找带有"结息"字样的交易记录。比如说你看到6月21日有笔利息入账,那基本可以推断这家银行的结息日是6月20日。要是手机银行查不到,直接打客服电话问最靠谱。不过我发现很多银行现在会把结息规则写在存款协议的小字里,办理业务时可得仔细看看。
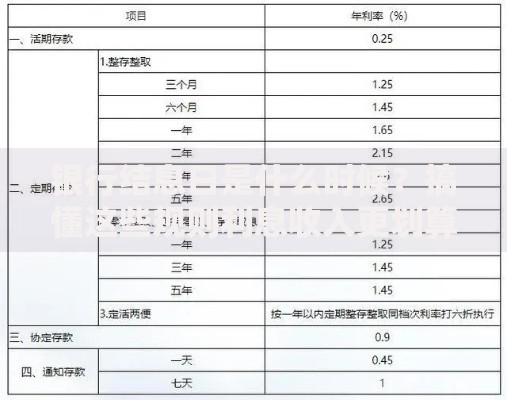
上图为网友分享
五、这些坑千万别踩!
- 活期存款和定期存款的结息方式完全不是一码事,千万别以为所有存款都按季度结息
- 自动转存的定期存款,结息日会顺延到新的存期结束
- 大额存单这类产品可能有特殊的结息安排,购买前务必确认
六、结息日背后的金融逻辑
其实银行设定结息日不只是为了方便,这里面藏着资金运作的学问。比如说季末结息刚好和银行的考核时点吻合,他们需要在这个时候向央行报送存款数据。对于咱们普通人来说,掌握结息规律可以玩转"时间差"。比如在结息日前把闲钱转成活期,就能白赚二十多天的利息,这可比放钱包里强多了。
七、90%的人都不知道的冷知识
有个朋友跟我抱怨,说他在结息日当天中午把钱转出,结果还是拿到了当季利息。这说明银行的系统并不是严格卡着0点结算的,通常会给个缓冲期。不过这种操作有风险,建议大家还是提前两天操作比较稳妥。另外要注意利息收入的税收问题,虽然现在存款利息暂时免税,但某些理财产品收益可能要交税的哦。
上图为网友分享
说到底,银行结息日这个看似简单的日期,其实藏着不少门道。咱们平时多留心这些细节,说不定就能让存款收益提高个两三成。下次看到账户里突然多出来的利息,可别再一脸懵啦!