
个人所得税怎么计算?手把手教你轻松搞定税费问题
哎,说到个人所得税啊,每个月工资到账时总感觉钱变少了对吧?其实这背后都是因为国家在帮咱们做财富再分配呢。不过具体怎么算的,很多人可能还是一头雾水。今天咱们就来掰扯掰扯,个人所得税计算到底有哪些门道。从基础的应纳税所得额到七级超额累进税率表,再到各种专项附加扣除,我会用最直白的话给你讲明白。对了,中间还会穿插几个真实案例,保证你看完就能自己动手算清楚该交多少税!
一、搞懂这个公式,你就成功了一半
咱们先记住这个核心公式:应纳税额(收入总额-免征额-专项扣除-专项附加扣除-其他扣除)×适用税率-速算扣除数。哎等等,是不是看到这么多专业名词有点懵?别急,我挨个给你解释。
- 免征额:现在每月5000块,全年就是6万
- 专项扣除:五险一金里自己交的那部分
- 专项附加扣除:像子女教育、房贷这些能减税的项目
二、七级税率表长什么样?
先来看这张关键的个人所得税税率表,这可是决定你要交多少钱的密码本:
- 不超过3.6万的部分:3%
- 超过3.6万至14.4万:10%
- 超过14.4万至30万:20%
- 超过30万至42万:25%
- 超过42万至66万:30%
- 超过66万至96万:35%
- 超过96万:45%
注意哦,这里是全年累计的应纳税所得额,不是单月收入。比如说小李全年扣完各种费用后赚了15万,那他需要交3.6万×3%加上(15万-3.6万)×10%,对吧?
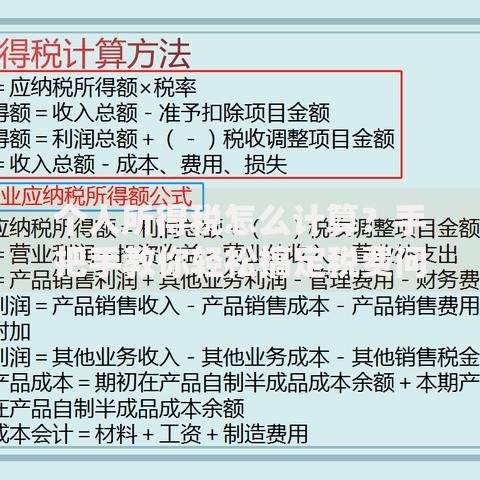
上图为网友分享
三、六大专项附加扣除能省多少钱
这个真的是国家给的福利大礼包!比如说:
- 子女教育每个孩子每月1000块
- 房贷利息每月1000块
- 赡养老人每月2000块
把这些都填进个税APP里,相当于直接降低你的应纳税所得额。举个实际例子,小王月薪1万,五险一金扣2000,还有房贷和赡养父母两项扣除,那他的应纳税所得额就变成10000-5000-2000-1000-20000,嘿,一分钱税都不用交!
四、手把手教你算个税
咱们用两个典型案例来实操演练下:
案例1:月薪8000的小张
每月五险一金扣1200,没有专项附加扣除。那全年应纳税所得额8000×12-5000×12-1200×12(96000-60000-14400)21600。对照税率表,不超过3.6万的部分按3%算,21600×3%648元,每月实际交税54块。
案例2:年薪25万的老李
五险一金每月扣3000,有两个孩子上学还有房贷。全年应纳税所得额250000-60000-3000×12-(1000×2+1000)×12250000-60000-36000-36000118000。这里要分段计算:
- 3.6万×3%1080
- (11.8万-3.6万)×10%8200
合计全年交税9280元,实际税率才7.4%!比直接看25万年薪的税率低多了对吧?
五、这些坑千万别踩
最后提醒几个容易犯错的地方:
- 年终奖单独计税政策虽然延续到2027年,但要选择合并还是单独计税
- 跨年度的收入要按实际取得时间计算
- 自由职业者的劳务报酬记得预扣预缴
说到底,个人所得税计算就像玩俄罗斯方块,把各种扣除项目合理安排,就能让该交的税降到最低。现在个税APP功能越来越强大,建议大家每年3月都去做个汇算清缴,说不定还能退回来一笔钱呢!