
2020银行房贷利率变化与购房者必看的省钱攻略
说到房贷利率啊,2020年真是个挺特殊的年份。那会儿银行利率就像坐过山车似的,一会儿降准一会儿调LPR(贷款市场报价利率),把不少准备买房的朋友搞得晕头转向。现在回想起来,其实这里面藏着不少门道,比如怎么选固定利率还是浮动利率、不同银行的优惠活动差在哪儿、还有提前还款到底划不划算。今天咱们就掰开了揉碎了聊聊这些事儿,顺便分享几个实操性超强的省钱小技巧,让准备贷款买房的朋友少走点弯路。
![房贷利率变化曲线图]记得当时我陪朋友跑银行的时候,柜台经理拿着计算器噼里啪啦一顿按,嘴里蹦出来的专业术语听得人云里雾里的。后来自己查资料才发现,原来房贷利率的构成比想象中复杂,除了基准利率还要看银行加点。有些小银行虽然广告打得响,实际算下来总利息反而更高,这中间的弯弯绕咱们可得留个心眼。
一、那年利率变动的三大影响
- 首套房利率跌破5%,比三年前少了近1个点
- 二套房利率出现两极分化,部分银行悄悄放宽限制
- 存量房贷客户集体面临LPR转换抉择
说到LPR转换这个事,当时可闹出不少笑话。有朋友误把浮动利率当定期存款操作,结果白交了好几个月冤枉利息。其实这里面的门道说穿了就两点:长期看涨选固定,短期观望选浮动。不过要提醒大家,每家银行的转换截止日期不一样,错过时间就只能按原合同走了。
现在想想也挺有意思的,那段时间朋友圈天天刷屏各种解读文章。有个做中介的哥们说得实在:"房贷利率这玩意儿就像谈恋爱,选对了省心一辈子,选错了天天闹心。"话糙理不糙,特别是等额本息和等额本金这两种还款方式,差个十几二十年能差出辆小轿车的钱。
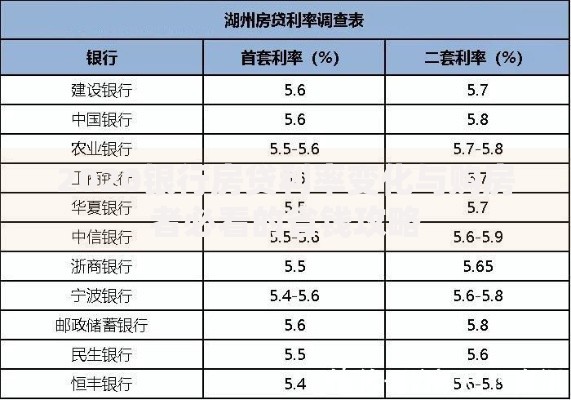
上图为网友分享
二、普通人容易踩的三大坑
- 只看月供金额,忽略总利息支出
- 盲目相信银行推荐的最优方案
- 忘记关注利率重定价周期
记得有个客户经理跟我透露,他们内部培训时重点强调过"信息不对称"的营销策略。比如说把5年期LPR和1年期的混着说,或者拿前三年优惠利率当噱头。这时候咱们就得拿出买菜砍价的精神,把合同条款里的时间节点、调整幅度这些细节问得明明白白。
说到提前还款,这里头学问可大了。去年有个亲戚非要提前还贷,结果被收了3%的违约金。后来才搞明白,原来多数银行都藏着"还款锁定期"这个坑,一般是头3年提前还款要收费。要是手头有闲钱,不如先看看有没有更好的理财渠道,年化收益能跑赢房贷利率再考虑提前还。
![不同还款方式对比表]三、鲜为人知的利率谈判技巧
很多人不知道,其实房贷利率是有议价空间的!特别是对于公积金组合贷的客户,或者存款、理财达到一定额度的优质客户。我认识个做IT的小伙,靠着把年终奖存成定期存款,硬是把利率砍下来0.15个点。这里教大家个绝招:多跑几家银行网点,拿A银行的报价去跟B银行砍价,往往会有意外惊喜。
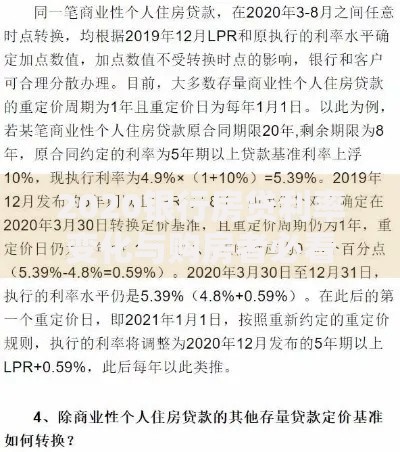
上图为网友分享
不过要注意的是,有些小银行的低利率可能伴随着隐性成本。比如要求购买理财保险、捆绑信用卡、或者限制提前还款次数。之前就有新闻报道,某银行把贷款利率和黄金期货挂钩,搞得客户最后要多还好几万利息,这种套路千万要警惕。
说到现在的行情,虽然2020年的低利率窗口期已经过去,但最近又有些城市开始搞定向降息。像苏州、郑州这些地方的部分银行,针对人才引进政策又推出了专项优惠。所以啊,准备买房的朋友不妨多关注当地政策,说不定能赶上末班车。
四、未来趋势与应对策略
虽然不能预测具体走势,但有个规律可以参考:房贷利率通常和楼市调控政策挂钩。现在国家强调"房住不炒",短期内应该不会出现大幅波动。对于正在还贷的朋友,建议每半年做次财务体检,看看有没有转贷降息的机会。
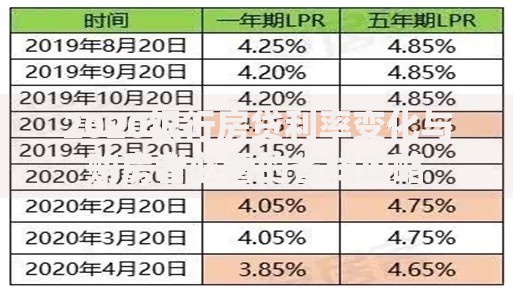
上图为网友分享
最后说个冷知识,很多人不知道银行系统里有个"客户价值评分"机制。你的存款流水、信用卡消费、甚至支付宝账单都可能影响房贷利率审批结果。所以啊,平时维护好个人信用记录,关键时刻真能省下真金白银。
总之啊,搞懂房贷利率的门道就像掌握了个理财利器。无论是正在还贷的"房奴",还是准备上车的准业主,多花点时间研究政策、比较方案,说不定就能省出个海外游的预算。毕竟这年头赚钱不容易,能省的地方可千万别大意咯!