
150万存银行一年的利息有多少?不同存款方式收益对比
最近总有人问我,手头有150万的话,存银行一年能拿多少利息?哎,这个问题看起来简单,不过要细算起来还真得琢磨琢磨。咱们都知道利息跟存款方式、银行利率挂钩,但活期、定期、大额存单的差别能有多大?现在各家银行的利率又不太一样,有些还会送米面粮油搞活动。今天我就把自己研究的结果跟大家唠唠,顺便算算这笔账到底划不划算。
一、先搞明白利息的算法
其实啊,利息计算公式就三个字:本金×利率。不过具体操作起来,得看你是存一年定期还是活期。比如说现在四大行的一年定期利率大概1.75%,要是存活期的话利率才0.35%,这差距可不是一星半点。拿150万来算的话,活期利息一年只有5250块,定期能有26250元,差了整整五倍!这时候肯定有人要拍大腿了——早知道就该选定期啊!
- 活期存款:150万×0.35%5250元
- 一年定期:150万×1.75%26250元
- 大额存单:150万×2.3%34500元(部分城商行利率)
二、银行选择藏着大讲究
别以为所有银行利率都一样,我对比了二十多家银行发现,有些地方性商业银行为了揽储,能把大额存单利率抬到2.3%甚至更高。像某沿海城市的农商行,去年就推出过2.6%的一年期大额存单,算下来150万一年能拿39000元利息。不过这种高利率通常有门槛,要么要求存款金额超过100万,要么得搭配买点理财保险啥的。
这里插个真实案例:我表舅去年把拆迁款存进某股份制银行,客户经理偷偷给他申请了VIP专属利率,比挂牌利率多出0.15%。虽然看着不多,但150万本金的话,一年能多拿2250块,够全家下三四顿馆子了。
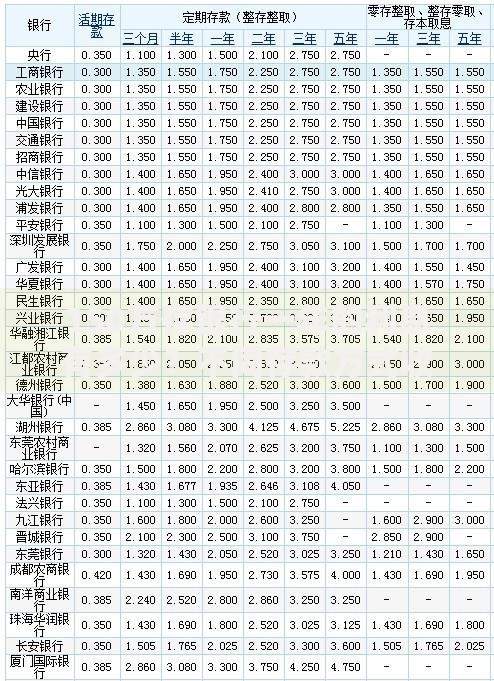
上图为网友分享
三、这些坑千万别往里跳
说到存款陷阱,我可要给大家提个醒。有些银行会把自动转存说得天花乱坠,实际上第二年利率可能下调。去年我邻居张大妈就吃过亏,她存的三年定期到期后自动转存,结果新利率比当初低了0.5%,三年下来少赚两万多。所以到期后最好亲自去柜台确认利率,别嫌麻烦。
另外要注意存款保险的50万赔付上限,150万的话最好分三家银行存。不过说实话,国有大行出问题的概率极低,要是图省事存一家也行,这个看个人风险承受能力了。
四、利息之外的隐形福利
现在银行为了拉存款真是拼了,除了利息还会给各种补贴。我整理了几个常见福利:
- 存款满100万送超市购物卡(面值500-2000不等)
- 赠送体检套餐或洗牙服务
- 优先办理房贷、信用贷
- 节假日送米面粮油等生活物资
不过这些福利往往不会明着写进合同,得自己跟客户经理软磨硬泡。上次陪朋友去存钱,磨了半小时才多要了张300块的加油卡,所以该争取的时候别不好意思。
五、存钱也要讲究策略
要是对资金灵活性有要求,可以试试阶梯存款法。比如把150万分成三份:50万存一年定期,50万存两年定期,剩下50万存三年。这样每年都有到期存款,既保证了流动性,又能享受长期存款的高利率。
还有更聪明的做法是搭配国债,虽然现在三年期国债利率降到2.5%左右,但胜在绝对安全。不过国债得靠抢,发行当天要早早去银行排队,手机银行有时候也会放额度,这个就看手速了。
六、算完账后的冷思考
按现在3%左右的通货膨胀率,150万存银行其实是在慢慢缩水。就算拿到三四万利息,实际购买力可能还不如前一年。所以光靠吃利息肯定不是长久之计,但作为应急资金或者短期理财,银行存款确实是最稳妥的选择。
最后说句掏心窝的话:存款利率还会不会降谁也说不准,但记住鸡蛋不能放在同一个篮子里。可以把大部分存银行保底,再拿小部分试试稳健型理财,这样既能睡安稳觉,又有机会多赚点零花钱。