
最新贷款利率:普通人如何选对还款方案避免踩坑?
最近啊,这贷款利率的话题又冲上热搜了。说实话,每次看到新闻里说的"利率动态调整",咱们老百姓最关心的还是自己的钱包会不会缩水。从房贷到经营贷,各家银行的政策就像六月的天气——说变就变。今天咱们就掰开揉碎了聊聊,现在这最新贷款利率到底藏着哪些门道?不同还款方式能差出多少真金白银?更关键的是,怎么避开那些藏在合同里的小陷阱?别急,我这就把走访了十几家银行网点摸出来的干货,用最接地气的方式给大家说明白。
一、利率波动下的众生相
最近去银行办业务的朋友应该发现了,大厅里摆着的利率表更新得比外卖菜单还勤快。上个月某大行的首套房利率还在4.0%徘徊,这个月突然就降到了3.85%。不过别高兴太早,这个优惠可不是人人都能拿到的。银行现在玩的是"千人千面"的定价策略,你的征信记录、工资流水、甚至工作单位性质,都可能成为利率浮动的砝码。
- 公务员/国企员工:通常能拿到基准利率下浮10-15个基点
- 自由职业者:可能需要上浮20个基点,还要多交担保费
- 小微企业主:经营贷利率看似诱人,但隐性门槛多得吓人
上个月我陪朋友去办房贷,同一家银行不同网点给的报价居然相差0.2%。柜员悄悄透露,现在各家支行都有月度放款任务,月底最后三天去申请,说不定能碰上"冲刺优惠"。
二、还款方案里的大学问
选对还款方式,有时候比纠结那0.1%的利率差更重要。现在主流的等额本息和等额本金,很多人都知道前者总利息多,后者前期压力大。但最新冒出来的"气球贷""接力贷",这些听着新鲜的名词,到底适不适合普通人?
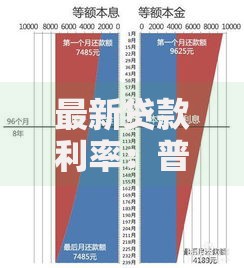
上图为网友分享
举个例子,张阿姨给儿子买婚房,选了某银行推荐的"前三年只还息"方案。开始每月还3000挺轻松,结果第四年月供直接跳到8000,差点没接上。所以啊,咱们选方案不能只看前菜,得把整桌菜的价格都问清楚。
- 缩短贷款期限:虽然月供增加,但总利息能省下一辆车钱
- 提前还款技巧:注意!部分银行要求还款满1年才能申请
- 组合贷款玩法:把商贷和公积金贷拆开用,月供直降15%
三、藏在合同里的魔鬼细节
现在银行客户经理个个都是心理学高手,把最关键的条款说得轻描淡写。上周帮邻居看合同,发现有个"利率重定价周期"的条款,写着"每年1月1日调整"。要是签合同时正好赶上低利率,第二年LPR上涨的话,这利息差可比买菜涨价狠多了。
还有那个提前还款违约金,不同银行的标准能差出十倍。有的收1个月利息当手续费,有的却要按剩余本金的2%收。更坑的是,有些银行嘴上说随时能还,真去办理时却说"本月额度已满",硬生生让你多交一个月利息。
四、未来利率走向的民间观察
虽然专家们天天分析宏观经济,但咱们老百姓也有自己的判断土方法。最近发现三个有趣现象:先是银行理财经理开始主推固定利率产品,再是中介朋友圈突然刷屏"利率即将触底"的广告,最后连小区门口收废品的大爷都在问要不要转按揭。这些信号拼在一起,是不是预示着什么呢?
不过话说回来,预测利率就像猜天气,带把伞总没错。现在很多银行允许每年调整一次还款方式,这个功能很多人不知道用。比如年初选了等额本息,要是年终奖发得多,年底可以临时切换成等额本金,灵活度比前几年高多了。
五、实战案例中的血泪教训
最后说个真人真事。同事小王去年办经营贷,光盯着3.6%的利率开心,没注意合同里写着"根据央行基准利率浮动"。结果今年基准利率上调,他的实际利率直接蹦到5.1%,肠子都悔青了。还有个更绝的案例,有人把房贷转经营贷,结果银行突然要求提供购销合同,差点被抽贷。
所以啊,面对最新贷款利率的变化,咱们既要抓住机会,也得系好安全带。记住三个凡是:凡是低于市场价太多的必有猫腻,凡是催着你当场签约的多半有坑,凡是说不清计算方式的扭头就走。毕竟这年头,能守好自己钱袋子的,才是真本事。