
公积金贷款需要多久才能审批下来?流程解析与影响因素全知道
说到公积金贷款审批时间,很多朋友都急得直挠头。哎,毕竟买房是大事,谁不想早点知道结果呢?不过啊,审批时间这事儿还真没法一刀切。有的朋友材料齐全,两周就搞定了;有的因为缺了文件,拖了快一个月才收到通知。这里头其实涉及不少门道,比如材料准备是否完整、当地公积金中心的工作效率,甚至银行当月业务量都可能影响进度。今天咱们就掰开了揉碎了聊聊,怎么才能让审批流程跑得更顺溜。
一、审批流程到底分几步走?
先给大家画个路线图,公积金贷款审批大致分这几个阶段:
- ①材料初审(3-5个工作日):工作人员会像查户口似的核对你的身份证、收入证明这些基础资料
- ②征信核查(2-3天):这时候银行会调取你的信用报告,信用卡逾期记录什么的都会暴露
- ③房产评估(看情况):二手房贷款需要这个环节,新房一般不用
- ④终审放款(1-2周):走到这步基本稳了,但可能卡在银行放款额度上
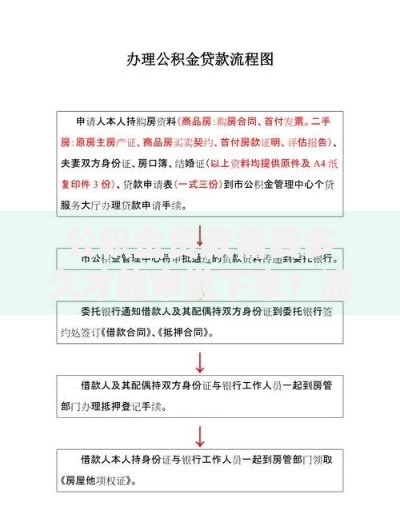
上图为网友分享
二、哪些因素会让审批"卡壳"?
根据我这两年接触的案例,总结出三大拦路虎:
- 材料不齐全是重灾区:特别是收入证明和婚姻证明,很多人觉得复印件差不多就行,其实要求必须是带红章的原件
- 征信有瑕疵要警惕:别说逾期了,就是频繁申请网贷也会让银行觉得你缺钱
- 政策变动防不胜防:像去年某市突然调整二套房认定标准,导致大批申请被打回
三、加速审批的实战技巧
想让审批流程快马加鞭,这几个窍门亲测有效:
- 提前准备电子版材料:现在很多城市开通了线上预审,先传扫描件能省3-5天
- 选对办理时间:尽量避开月底和季度末,这时候银行放款额度紧张
- 主动跟进进度:别傻等通知,每隔3天打电话问问进展
四、特殊情况的处理姿势
要是遇到审批被拒也别慌,先弄清楚原因:
- 如果是材料问题:补交资料后可以重新申请,不算征信查询次数
- 征信问题就要谨慎了:建议养半年征信再试,期间千万别再申请信用卡
- 政策原因最棘手:这种情况可以考虑商贷+公积金组合贷,或者换家银行试试
五、这些坑千万别踩
最后唠叨几句容易忽略的细节:
- 婚姻状况变动要立即报备:有位客户审批期间离婚,结果所有材料都得重新提交
- 别乱动公积金账户:审批期间提取公积金可能导致余额不足,影响贷款额度
- 工作变动是大忌:特别是换到试用期单位,银行可能直接终止审批
说到底,公积金贷款审批就像跑马拉松,既考验前期准备是否充分,又得看临场应对够不够灵活。建议大家把材料清单打印出来逐项打钩,遇到问题及时找专业人士咨询。毕竟买房是人生大事,多花点心思总比事后补救强。如果还有什么拿不准的,欢迎留言讨论,咱们一起避坑!