
房贷定价基准将转换为LPR是什么意思?一文搞懂转换逻辑
最近听说房贷要转成LPR,搞得不少朋友有点懵。这LPR到底是个啥?转换后月供会变多还是变少?其实啊,这事儿说复杂也不复杂。咱们今天就来掰扯掰扯这个房贷定价基准转换的门道。简单来说,就是把原先跟着央行基准利率浮动的房贷,改换成挂钩市场化的LPR利率,不过里头还藏着些像加点计算、重定价日这些弯弯绕绕。别急,我这就用大白话给大家讲明白。
一、LPR到底是何方神圣?
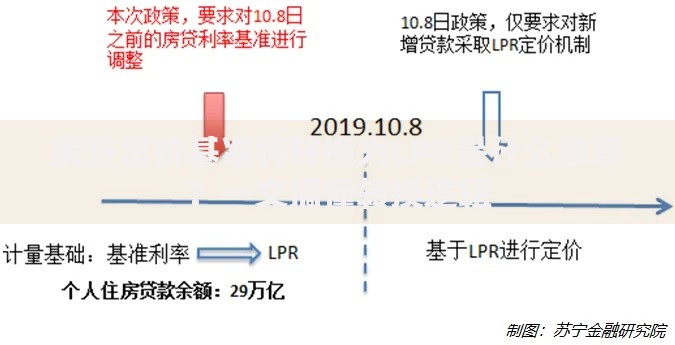
记得前几年去银行办贷款,柜员总说"基准利率上浮10%"这种话吧?那个基准利率就是央行定的。而现在的LPR(贷款市场报价利率),说白了就是由18家银行每月20号凑在一起报出来的市场价。这个转变其实挺有意思的——以前是央行直接定价,现在改成市场说了算。好比菜市场的菜价,以前是政府统一定价,现在让摊主们自己商量着报个合理价。
这里头有个关键点:LPR每个月都会更新,可能涨也可能跌。不过咱们的房贷利率不是每月跟着变,而是每年有一次调整机会,也就是常说的重定价日。这个设计挺巧妙,既保持了市场敏感性,又避免月供变动太频繁。
二、为啥非得转换不可?
说到转换的原因,其实国家有三层考虑:
- 第一层是推动利率市场化,让资金价格更真实反映市场供需
- 第二层是想让企业和居民都享受到改革红利,特别是疫情后要降低实体融资成本
- 第三层嘛,就是给存量房贷松绑,打破以前基准利率的刚性约束
上图为网友分享
三、转换后你的月供会怎样变?
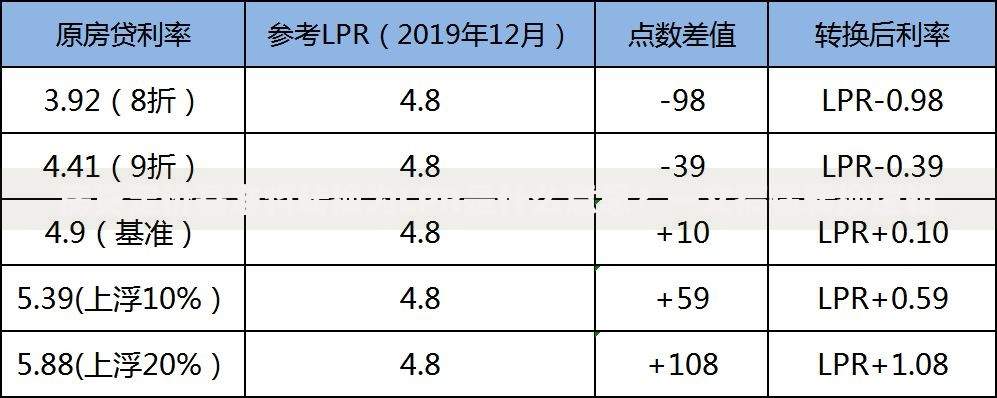
举个例子,假设你原来的利率是5.5%,转换时LPR是4.8%。那你的加点数就是5.5%-4.8%0.7%(即70个基点)。这个加点数是一辈子固定不变的,变的只是LPR部分。如果明年LPR降到4.6%,你的利率就变成4.6%+0.7%5.3%。
不过要注意两个关键时点:
1. 转换时的参考LPR(2019年12月公布的4.8%)
2. 你选的重定价日,可以是每年1月1日,也可以是贷款发放日
有朋友问:"要是LPR以后涨了怎么办?"这个确实得自己判断。不过从长远看,随着经济增速放缓,利率下行是大趋势。当然,谁也说不准二三十年后的情况,这就是转换需要权衡的地方。
四、三类人最容易踩坑
根据银行朋友透露的数据,大概有30%的客户在转换时稀里糊涂就签了字。特别是这三种情况要当心:
- 剩余还款期不足5年的:短期可能看不出明显变化
- 打算提前还款的:转换成本可能收不回来
- 利率原本打7折的:加点数会出现负数,这个要特别注意
五、实操中的六大常见问题
在实际操作中,大家问得最多的问题我整理了下:
- Q:必须转换吗?A:理论上可以选择固定利率,但银行默认都会推LPR
- Q:公积金贷款受影响吗?A:纯公积金贷款不用转,组合贷只转商贷部分
- Q:已经转换的能改回来吗?A:签完补充协议就改不了了
- Q:重定价日怎么选划算?A:要看历史LPR调整规律,一般年初调整更稳妥
- Q:加点数为什么每个人不一样?A:这取决于你原利率和2019年12月LPR的差值
- Q:转换后银行会主动通知调息吗?A:多数银行会在重定价日前短信提醒
上图为网友分享
六、转换后的长期影响
从更宏观的视角看,LPR改革实际上是利率双轨制并轨的重要一步。以前存款利率和贷款利率是两条轨道,现在通过LPR这个桥梁,让货币政策传导更顺畅。对普通老百姓来说,这意味着银行理财产品收益会跟着LPR波动,存贷款利差可能逐步收窄。
不过也有专家提醒,LPR机制下银行的自主定价权更大了。不同银行的报价可能出现分化,未来可能会出现"一城一策"甚至"一客一价"的情况。这对咱们消费者既是机遇也是挑战——得多比较不同银行的报价,不能再像以前那样闭着眼睛选大行了。
说到底,房贷利率转换这事就像给房子换了根"利率脐带"。原先连着央妈,现在改接市场这个"营养源"。至于这个新营养源到底补不补身子,还得看个人体质和市场环境的配合。建议各位根据自己剩余还款年限、未来收入预期这些因素,好好盘算盘算。拿不准的话,找银行的客户经理拉个还款计划表对比下,心里就有底了。