
R1低风险和R2低风险区别:哪个更适合普通人理财?
哎,最近总看到有人问R1和R2低风险理财有啥不一样。说实话刚开始我也懵,这不都是低风险吗?后来翻了十几份产品说明书才发现,这两种风险等级还真藏着不少门道。简单来说,R1像银行定期存款那样稳妥,R2呢虽然也稳,但偶尔会像坐小船似的稍微晃两下。具体怎么选得看你是想"躺平保本"还是"踮脚够收益"。下面咱们就掰开了揉碎了聊聊这两个风险等级的区别,保证让你听完就明白!
一、先搞懂风险等级的基本定义
其实啊,很多朋友在银行APP选理财时,看到R1-R5的风险提示就犯怵。按照监管规定,R1是最低风险等级,主要投存款、国债这些保本资产。R2虽然也是低风险,但允许配置少量企业债或者高评级金融债,这就有点像是往鸡蛋篮里加了个鹌鹑蛋——虽然还是稳当,但终究多了点不确定因素。
- R1产品说明书常见关键词:存款类、本息保障、固定收益
- R2产品说明书隐藏信息:可能含0-20%非保本资产、净值波动
有次我帮老妈看理财,发现她买的R2产品说明里藏着句"可能发生本金损失",吓得她连夜赎回。其实不用太紧张,R2出现亏损的概率就跟中500万差不多,但这事也提醒我们,买之前一定要逐字逐句看产品说明书!
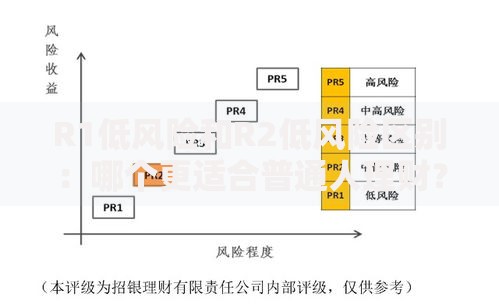
上图为网友分享
二、四大核心区别要记牢
要说R1和R2的区别,咱们得掰扯四个关键点。先说个冷知识:R1产品大部分是每天都能看到收益进账,而R2可能要等三五天才能看到收益变化,这个时间差很多人没注意到。
- 投资范围不同:R1只能买存款和国债,R2能买不超过20%的信用债
- 收益波动性:R1像老黄牛稳步前进,R2偶尔会像小鹿蹦跶两下
- 起购门槛差异:部分R1产品1元起购,R2通常要5万起步
- 适合人群不同:R1适合绝对求稳的,R2适合能接受蚊子腿波动的
举个实际例子:去年市场波动时,我同事买的R2理财周跌幅达到0.03%,虽然最后全年收益还是比R1高0.5%,但那周他天天盯着手机唉声叹气。所以说啊,心理承受能力也是选择的关键因素!
三、选R1还是R2?三招判断法
到底该选哪个?我总结了个"三问法":这笔钱多久不用?看到收益波动会不会失眠?有没有更高收益的替代品?比如准备明年买房的首付款,老老实实选R1;要是三五年不用的闲钱,R2的收益优势就体现出来了。
有个容易被忽略的点是产品期限。很多R2产品虽然风险低,但要是买了1年期封闭式的,中间需要用钱就抓瞎了。这里教大家个小技巧:在手机银行筛选时,记得勾选"可随时赎回"的选项,这样流动性更有保障。
四、新手容易踩的三大坑
最后提醒几个常见误区:一是把R2当R1买,发现收益波动就慌;二是只看历史收益,没注意"过往业绩不代表未来"这行小字;三是被"低风险"标签迷惑,没注意产品的底层资产构成。
有次我在银行看到个大妈,把养老钱全买了R2理财,问她知道风险吗?她说:"这不写着低风险嘛!"结果客户经理一查,产品说明书里明确写着配置了10%的城投债。所以说啊,买理财不能光看标签,得学会看配料表!
总之,R1和R2虽然都是低风险,但就像白粥和八宝粥的区别。想要绝对安稳选R1,能接受丁点波动又想多赚包烟钱就选R2。关键是根据自己的资金用途和心态来做选择,千万别被所谓的"低风险"迷了眼。下次买理财前,记得先掏出手机查查产品说明书,保准你能避开90%的坑!