
投资估算指标:普通人也能看懂的财富规划指南
说到投资啊,很多人脑袋里最先蹦出来的可能就是"要花多少钱"、"能赚多少"这种问题。其实这就涉及到咱们今天要聊的投资估算指标了。这东西听着挺专业对吧?但说白了就是帮咱们算清楚投入产出比的工具。比如你打算开个小店,总得先算算租金、装修、进货这些成本吧?再想想每天卖多少杯奶茶才能回本。不过啊,我发现很多朋友在估算时容易犯两个毛病:要么太抠细节把自个儿绕晕了,要么就心太大随便估个数。今天咱们就来掰开揉碎了说说,怎么用投资估算指标既不做铁公鸡,也不当冤大头。
一、这些指标到底在算啥?
先说说我邻居老王的故事。去年他非要加盟个奶茶店,光看品牌方给的"月入五万"宣传单就激动了,结果压根没算清楚设备折旧、原料损耗这些隐形成本。现在啊,他那店里的制冰机比客人还多。所以说,投资估算指标最重要的作用,就是帮咱们把水面下的冰山也看清楚。
常见的几个硬核指标咱们得知道:
- 静态回收期:简单说就是多久能回本,适合急性子的人看
- 动态回收期:把通货膨胀、利息这些因素考虑进去的升级版
- 净现值(NPV):这个稍微复杂点,但能看出项目到底值不值
- 内部收益率(IRR):相当于给投资回报率拍个X光片
不过啊,咱也别被这些专业名词吓到。就像买菜会看单价一样,投资前把这些指标挨个过一遍,心里才能有谱。我有个朋友最近想买理财,光看6%的预期收益就心动,结果一问才知道要锁定三年,这中间要用钱都取不出来。你看,这就是没搞清流动性指标的重要性。
二、实操中的那些坑与窍门
去年我表弟想开健身房,拿着计算器按会员费×预计会员数,算出来半年就能回本。结果呢?他漏算了空调费——200平米的场地,夏天电费直接干到五位数。所以说啊,做投资估算时最容易栽在隐性成本上。
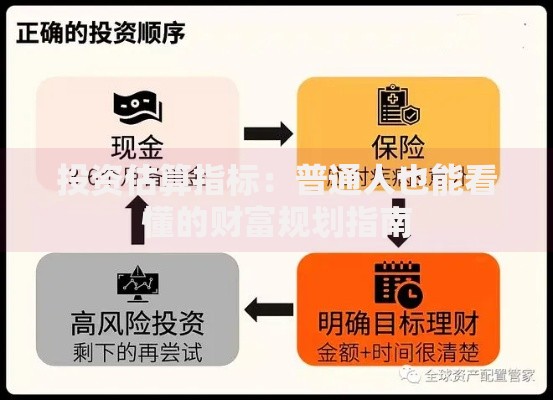
上图为网友分享
这里给大家支几招:
- 留出20%的应急资金池,专门应对那些"没想到"的开支
- 把大目标拆成季度小目标,就像跑马拉松要看每个补给站
- 定期做敏感性分析,比如假设客流量减少30%会怎样
举个真实案例吧,我同事去年投资了个社区超市。她除了算货架、进货这些明账,还专门蹲点三天数人流量,又去隔壁小区打听物业费价格。最后虽然因为疫情推迟了三个月开业,但靠着精准的投资估算指标调整,现在反而比预期多赚了15%。
三、不同场景的灵活运用
说到这儿可能有朋友要问:这些指标用在买房炒股上合适吗?其实啊,万变不离其宗。就像炒股的市盈率、买房的租售比,本质上都是投资估算的变形应用。
比如说买房投资吧,除了首付和月供,还得算上:
- 空置期的物业费(别小看这个,一年好几千呢)
- 装修折旧(精装房五年后就得翻新)
- 甚至要考虑政策变化带来的持有成本
我有个亲戚2018年在燕郊买的房,当时光看房价涨得快,没算清限购政策和月供压力。现在每个月还着1万多的贷款,房子却租不出合适价格。这血淋淋的教训告诉我们,动态评估真的不能少。
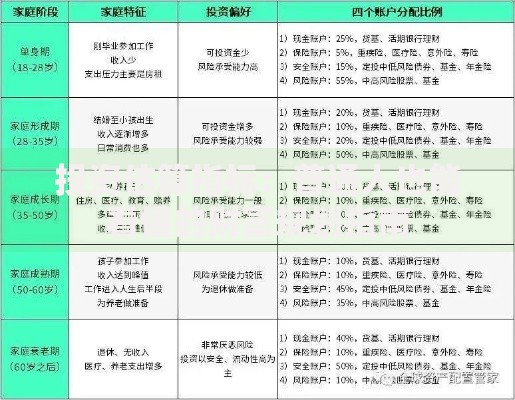
上图为网友分享
不过话又说回来,指标是死的,人是活的。就像炒股的止盈止损线,有人设3%就抛,有人非要等到10%。关键是要建立自己的评估体系,别今天学巴菲特价值投资,明天又跟风炒概念股。
四、给新手的特别提醒
最后给刚入门的朋友几点建议:
- 先用模拟投资练手,就像考驾照先在驾校练车
- 记录每次的估算和实际结果,培养数字敏感度
- 别迷信专家预测,投资估算指标要结合自身情况调整
记得前年比特币大涨那会儿,多少人看着K线图就上头。结果去年暴跌时,那些没做风险评估的朋友真是欲哭无泪。所以说啊,风险指标就像汽车的安全带,平时觉得碍事,关键时候能救命。
说到底,投资就像做饭,投资估算指标就是菜谱里的盐。放少了没滋味,放多了齁嗓子。咱们要做的,就是根据自家口味慢慢调整,找到那个最合适的量。毕竟理财理的不是数字,而是咱们实实在在的生活啊。