
银行理财产品最新排行及购买指南
哎哟喂!最近是不是总听同事说"买了某款银行理财赚了顿火锅钱"?自己却连理财产品是啥都搞不明白?别慌!今天咱们就用最接地气的方式,把这潭"深水"给你搅成"清水"!
一、银行理财到底是个啥玩意儿?
先来个灵魂拷问:你把钱存银行活期,利息够买根棒棒糖吗?这就是理财产品的存在意义——让咱们的闲钱不再"躺平"。
举个栗子:隔壁王阿姨去年把5万块买了某行90天理财,到期多拿了750块,相当于白捡三斤排骨!而活期利息...咳咳,大概够买包纸巾?
划重点:
- 不是存款!是银行帮咱们投资
- 收益通常比定期高
- 有不同风险等级
二、主流理财产品大起底
1. 现金管理类
特点:
- 随存随取像余额宝
- 年化收益2%-3%
- 风险极低,适合存放应急资金
常见选手:招行"朝朝宝"、工行"天天盈"
上图为网友分享
2. 固定收益类
为啥叫固定收益?因为约定了预期收益率范围呀!
- 期限从7天到3年都有
- 年化3%-4.5%比较常见
- 80%资金投债券等稳健资产
小技巧:季末/年末银行冲业绩时,收益往往更高哦!
3. 混合类
就像投资"套餐":
- 部分债券
- 部分股票/基金
- 年化波动大
- 适合能承受小幅波动的人
注意:产品说明书里"业绩比较基准"不是承诺收益!
4. 结构性存款
听着复杂其实很简单:
上图为网友分享
- 本金基本安全
- 收益挂钩黄金/汇率等指标
- 可能拿到超额收益
对比表格来啦:
| 类型 | 起购金额 | 流动性 | 风险等级 |
|---|---|---|---|
| 现金管理类 | 1元起 | 超高 | R1 |
| 固定收益类 | 1万元 | 到期才能取 | R2 |
| 混合类 | 5万元 | 封闭期长 | R3 |
| 结构性存款 | 1万元 | 到期赎回 | R2 |
三、新手必问Q&A
Q1:会不会血本无归啊?
A:R1-R2级产品亏本金概率≈中彩票!但R3以上就要做好收益波动的心理准备啦~
Q2:为什么不同银行收益差那么多?
A:就跟买菜一样!大银行像"超市"定价稳,小银行像"菜市场"可能更优惠,但都要看底层资产质量。
Q3:要买多久合适?
建议新手尝试:
- 先用现金类产品练手
- 3-6个月短期产品体验
- 等熟悉了再考虑1年以上产品
四、避坑指南
- 别被"预期收益"晃花眼!看看往期实际兑付率更靠谱
- 注意募集期陷阱:产品成立前资金只算活期利息
- 巨额赎回条款:极端情况下可能暂停赎回
- 周三购买小窍门:多数产品T+1起息,避开周五买
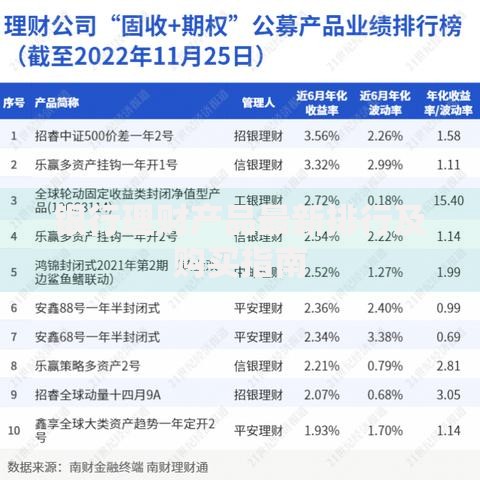
独家数据:2024年全市场银行理财平均收益3.28%,但TOP20%的产品能达到4.1%!

上图为网友分享
五、小编掏心窝建议
最近发现个有趣现象:好多年轻人觉得理财"门槛高",其实就像学骑单车——不摔几次永远学不会!建议先从1000元小额试水,真金白银实操比看100篇教程都管用!
最后说句大实话:理财不可能暴富,但能让你慢慢变富。与其纠结选哪款产品,不如先养成每月强制理财的习惯,你说是不?