
等额本息划算吗揭秘2024年等额本息和等额本金哪个更省钱实用指南
哎哟喂,最近好多朋友都在问:"等额本息是不是个大坑啊?" 今天咱们就用大白话,掰开了揉碎了讲讲这个让无数买房人头疼的问题!准备好了吗?Let's go!
等额本息是个啥?先搞懂基本概念!
简单来说,等额本息就是每个月还的钱一模一样。比如你贷100万,30年还清,那这360个月里,每个月都还5368元。是不是听起来特别省心?
为啥银行最爱推荐这个?
因为前期利息占比高啊!头几年你每个月还的5368元里,可能4000多都是利息,本金才还一丢丢。银行当然开心啦,利息收得足足的~
等额本息 vs 等额本金 终极PK!
| 对比项 | 等额本息 | 等额本金 |
|---|---|---|
| 月供 | 固定不变 | 逐月递减 |
| 总利息 | 较高 | 较低 |
| 适合人群 | 收入稳定的上班族 | 前期收入高/想省利息的 |
注意看!同样100万贷款30年5%利率:
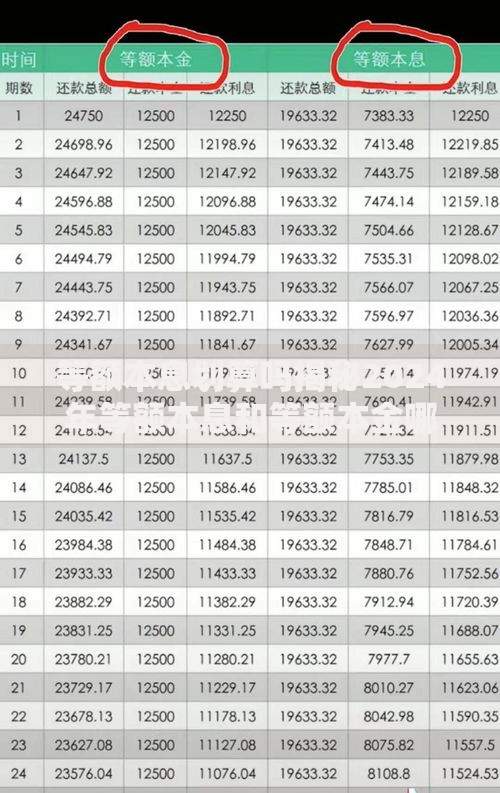
上图为网友分享
- 等额本息总利息≈93.2万
- 等额本金总利息≈75.4万
足足差了17.8万! 惊不惊喜?意不意外?
等额本息的隐藏彩蛋
通货膨胀是神助攻
现在每月还5000觉得肉疼?10年后可能就相当于现在的3000购买力!钱越来越毛,但月供不变,相当于越还越轻松~提前还款有玄机
如果打算5年内提前还款,等额本息反而更划算!因为前期本金还得少,剩余本金多,提前还更值理财高手的最爱
假如你能找到年化收益超过房贷利率的投资渠道...咳咳,那月供压力越小越好,本金留在手里钱生钱不香吗?
真实案例算给你看!
小明贷款100万买婚房,纠结选哪种方式:
- 选等额本息:月供5368元,30年总还款193万
- 选等额本金:首月6944元,30年总还款175万
关键建议:
如果小明预计10年内会换房/提前还款,选等额本息更灵活;如果准备住到老,等额本金能省辆宝马5系!
独家数据大放送!
2024年央行调查显示:
- 72%的购房者盲目选择等额本息
- 其中68%的人后来表示"早知道该好好算算"
- 提前还款人群中,83%采用等额本息方式
我的建议?没有绝对划算,只有适不适合!就像找对象,别人眼里的缺点可能是你的心头好~