
2025年人身保险购买全攻略从线上投保到理赔注意事项
哎哟喂!最近总有人问我:"这人身保险到底该怎么挑啊?看得我头都大了!" 别急别急,今天咱就用最接地气的话,把这事儿给你掰扯明白咯~
一、人身保险到底保啥?先搞懂这个!
"人身保险不就是死了才赔钱吗?" —— 打住!这误会可大了去了!其实它分好几种呢:
- 寿险:这个确实跟身故有关,但分定期寿险和终身寿险
- 意外险:比如摔伤、车祸这些意外情况
- 医疗险:生病住院能报销
- 重疾险:得了癌症之类的大病直接给钱
重点来了:买保险就像买衣服,得先知道自己要啥!是怕生病没钱治?还是担心突然走了家人没依靠?
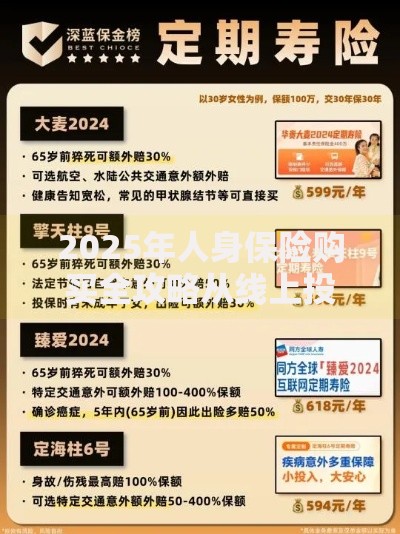
上图为网友分享
二、预算怎么定?记住这个"双十原则"
听说有人一个月工资5000,光保费就交3000?这不成"保险难民"了嘛!
黄金比例:
- 保费 ≤ 家庭年收入10%
- 保额 ≥ 家庭年收入10倍
举个栗子:
小王年收入20万,那:
- 每年保费建议 ≤ 2万
- 总保额最好 ≥ 200万
三、产品对比表:这样选不吃亏
| 类型 | 适合谁 | 优点 | 缺点 | 购买建议 |
|---|---|---|---|---|
| 定期寿险 | 家庭支柱 | 便宜!30岁男100万保额年缴1000+ | 到期没出事钱就没了 | 优先给家里赚钱的人买 |
| 终身寿险 | 高净值人群 | 肯定能拿到钱 | 死贵!同样保额贵10倍 | 普通家庭慎入 |
| 百万医疗 | 所有人 | 报销额度高 | 有1万免赔额 | 建议人手一份 |
| 重疾险 | 家庭主力 | 确诊直接打钱 | 价格不菲 | 预算够一定要买 |
注意:医疗险和重疾险可不冲突!一个管医疗费,一个管生活费,就像雨伞和雨靴的关系~
四、这些坑千万别踩!血泪教训啊...
- "有病治病,没病返钱":听着美是吧?但返还型的实际收益率大概就2%,还不如买消费型+自己理财
- "我们产品啥都保":打包卖的"全家桶"往往保障不足还贵
- 健康告知随便填:理赔被拒的90%是因为这个!体检报告、医保卡记录保险公司都查得到
- 只看公司大小:理赔看的是合同条款,不是门脸大小!
五、独家数据大放送
根据2024年理赔年报:
- 重疾险理赔年龄中位数:42岁
- 医疗险理赔TOP3:肺炎、骨折、急性阑尾炎
- 意外险理赔最多:猫抓狗咬
个人建议:30岁前先把百万医疗和意外险配上,这两样一年也就几百块;等有钱了再加重疾险。
最后说点掏心窝的话
买保险最怕啥?跟风!隔壁老王买啥你买啥,最后发现根本不适合自己。记住啊:
- 先保障后理财
- 先大人后小孩
- 先保额后期限