
中国农业银行贷款利率解析:如何选择最划算方案?
最近好多朋友都在问农行的贷款利率到底怎么算,尤其是买房、创业需要贷款的时候,这个数字直接关系到咱们要还多少钱。中国农业银行作为国有大行,它的利率政策既有统一标准,也会根据贷款类型、客户资质灵活调整。今天就带大家扒一扒这里面的门道,比如个人住房贷款和经营贷的利率差别有多大,为啥有人能拿到更低利息,还有提前还款到底划不划算这些实际问题。咱们不整那些复杂的计算公式,就用大白话聊聊怎么避开利率“坑”,找到适合自己的贷款方案。
一、农行贷款利率的“三个关键密码”
说到贷款利率,可能有些朋友会觉得银行都是“一刀切”,其实农行的利率体系就像个调色盘,会根据不同情况调配出不同颜色。首先得搞明白基准利率、浮动比例、优惠活动这三块拼图怎么组合。
- 基准利率就像菜市场的指导价,由央行统一发布,比如五年期以上LPR现在是4.2%
- 浮动比例就是银行根据你的信用情况往上加点,比如房贷可能加30个基点变成4.5%
- 遇上农行搞促销活动,比如乡村振兴专项贷款,可能直接给到基准利率打9折
这里有个真实案例:小王去年办房贷时选了固定利率5.1%,结果今年LPR降了,他后悔没选浮动利率。所以说啊,签合同前得想清楚未来几年的经济走势,别光看眼前数字。
二、不同贷款产品的利率“温差”
农行的贷款产品菜单可丰富了,就跟火锅店的锅底似的,清汤麻辣各有各的价。住房贷款、消费贷、助业贷这些常见品种,利率能差出2个百分点都不止。
比如说住房贷款,现在首套房最低能到4.0%,二套房得4.5%往上;要是小微企业主申请经营贷,信用良好的话可能拿到3.8%的优惠价。不过这里头有个门道——贷款期限越长,银行给的利率空间反而越大,毕竟他们赚的是长期利息。
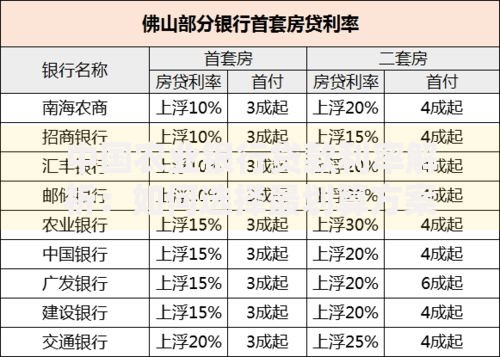
上图为网友分享
我有个开奶茶店的朋友老李,去年用设备抵押贷了50万,本来以为利率得5%,结果因为参加了农行的“新市民创业扶持计划”,直接砍到3.95%。所以啊,多关注银行的地方性政策,说不定就能捡到便宜。
三、砍价攻略:如何拿下最优利率
跟银行谈利率其实跟买菜讨价还价有点像,关键得掌握谈判筹码。首先得知道农行的利率浮动区间,比如消费贷通常是在LPR基础上加50-150个基点,这就给了咱们还价的空间。
- 带上工资流水、社保记录证明还款能力
- 在农行有存款或理财的客户更容易拿到优惠
- 选择季度末、年末这些银行冲业绩的时间点申请
上次陪亲戚去办贷款,客户经理偷偷说要是能接受开通手机银行+自动还款这两个服务,利率可以再降0.15%。所以说,银行看中的是综合收益,咱们要学会打包谈判。
四、隐藏关卡:利率之外的隐形成本
光盯着利率数字容易踩坑,就像网购只看标价不看运费。农行有些贷款产品会收账户管理费、提前还款违约金,这些杂七杂八的费用加起来可能比利息还高。
上图为网友分享
比如装修贷看起来利率3.5%挺划算,但要是算上2%的金融服务费,实际成本直接蹿到5.5%。还有等额本息和等额本金的区别,虽然总利息差不多,但前期压力差得不是一星半点。
建议大家签合同前重点看“综合年化成本”这个指标,这是把利息、手续费、保险费全打包计算的真实成本。就像喝奶茶不能光看标价,还得算上配送费是不是?
五、未来趋势:利率会涨还是会跌?
虽然不让预测具体时间,但咱们可以从大趋势把握方向。现在全球央行都在降息刺激经济,国内LPR连续几个月按兵不动,说明处于政策观察期。要是下半年经济数据回暖,不排除利率会小幅上行。
对于要办长期贷款的朋友,可以考虑“固定+浮动”组合方案。比如前三年选固定利率避开波动期,后面再转成跟随LPR调整。农行最近新推的“利率转换”服务,就能在贷款期间调整一次利率模式,这个灵活性值得点赞。
上图为网友分享
说到底,中国农业银行贷款利率就像天气预报,虽然不能100%准确预测,但看懂气压变化、云层走向,咱们总能找到最适合自己的那把伞。无论是买房安家还是创业追梦,掌握利率规律就等于捏住了资金成本的开关。下次走进农行网点前,记得把这些干货装进兜里,保准你能和客户经理聊得头头是道!