
什么叫通货膨胀?有哪些方面的影响?一文看懂钱变“薄”的秘密
哎,不知道大家有没有这种感觉?小时候五毛钱能买根冰棍,现在得掏三块钱了。这其实就是通货膨胀在作怪!简单来说,通货膨胀就是钱越来越“不值钱”,同样的钱能买到的东西变少了。比如说去年100块能买10斤猪肉,今年可能只能买8斤了。这背后涉及到货币发行量、供需关系、生产成本等复杂因素。要说它具体有啥影响嘛,咱们普通人的钱包首当其冲——存款可能悄悄缩水,工资涨得跑不过物价,投资理财也得跟着调整策略。不过别慌,今天咱们就掰开了揉碎了说说这个事儿,还会教你怎么在钱变“薄”的时代守住自己的钱袋子。
一、通货膨胀就像温水煮青蛙
大家可能听说过那个著名的实验,把青蛙放进冷水慢慢加热,它就不会立刻跳出来。通货膨胀其实也有这种“温水煮青蛙”的特性。刚开始物价涨个2%-3%好像没啥,但要是每年都这么涨,十年下来购买力直接打七折!比如说2010年的100万存款,存到现在实际购买力只剩60万左右,这数字是不是看得人心惊肉跳?
最近菜市场的大妈们都在念叨:“青菜价格像坐了火箭似的”。这可不只是天气原因,背后藏着货币超发的推手。央行多印的钞票流入市场,就像往池子里注水,水位(物价)自然就涨上来了。不过要说清楚这里面的门道,咱们还得掰扯几个关键点:
- 钞票印多了,但商品数量没变,每张钱能换的东西就变少
- 生产成本上涨(比如油价、人工费)会传导到终端价格
- 老百姓的消费信心也会影响通胀速度
二、钱袋子被悄悄掏空的五种方式
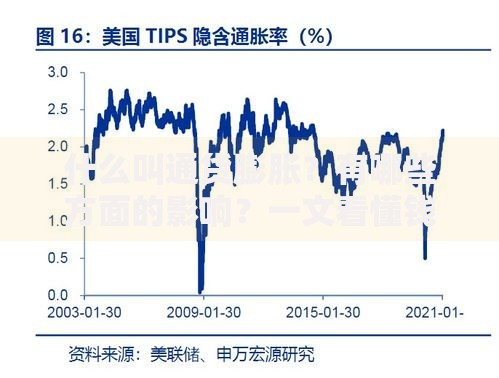
说到通货膨胀的影响,很多人第一反应就是物价上涨。但这事儿可没那么简单,它就像八爪鱼似的,触角伸到生活的方方面面。举个真实案例:张阿姨把30万养老钱存银行,五年定期利率2.75%,结果这几年平均通胀率3.2%,算下来每年实际收益是负的0.45%!
上图为网友分享
具体来说,通货膨胀主要通过这些渠道影响我们的生活:
- 购买力缩水最直观,工资数字涨了但能买的东西变少
- 银行存款实际利率变成负数,存钱等于亏钱
- 投资市场波动加剧,股票、基金跟着坐过山车
- 贫富差距可能拉大,有资产的人反而更占便宜
- 容易引发恐慌性消费,形成恶性循环
三、聪明人的应对工具箱
既然躲不过通货膨胀,咱们就得学会跟它共处。这里有个反常识的认知:适当的通胀其实是经济健康的标志,就像人需要正常体温一样。关键是要找到那个平衡点,既不让经济着凉,也别让老百姓的钱包发烧。
老王的故事挺有启发:他五年前把准备买房的首付,三分之一买了黄金ETF,三分之一定投指数基金,剩下的换成美元。虽然看起来折腾,但确实跑赢了通胀。这里给大家整理几个实用招数:
- 把死钱变活钱,至少选择货币基金这类灵活理财
- 配置抗通胀资产,比如房产、大宗商品ETF
- 学会用负债对冲,房贷利率低于通胀率就是赚到
- 投资自己永远不亏,技能提升带来收入增长
四、藏在细节里的魔鬼
很多人没意识到,通货膨胀对不同人群的影响天差地别。拿退休老人和刚工作的年轻人对比:前者主要靠固定养老金,物价涨了就只能节衣缩食;后者虽然工资起点低,但职业发展可能带来收入跃升。这就像坐不同的交通工具,有人骑自行车对抗通胀,有人开上了磁悬浮列车。
上图为网友分享
还有个容易被忽略的“心理通胀”。现在直播带货动不动就“九块九包邮”,刺激大家买了很多根本用不着的东西。这种非理性消费其实会加重个人的财务负担,相当于自己给自己制造了“二次通胀”。所以说啊,管住手比跑赢通胀更重要。
五、未来十年的生存法则
虽然不能预测具体通胀数字,但有几点趋势很明显:全球化红利在消退,生产成本持续上升,数字货币带来新变数。这时候就需要建立动态防御体系——比如把家庭资产分成三部分:短期要用的钱放余额宝,中期配置债券基金,长期押注成长性资产。
最后说个冷知识:德国1923年的恶性通胀期间,人们用推车运钱买面包,后来干脆直接烧纸币取暖,因为比买柴火还便宜。这种极端情况虽然不会重演,但提醒我们要永远对货币贬值保持警惕。记住,财富就像沙子,握得越紧流失得越快,找到正确的容器才是关键。