
建行预授信是什么意思?一篇搞懂申请流程与隐藏福利
最近总听朋友提起建行预授信,但具体是啥意思?说白了就是建设银行提前给你批了个贷款额度,就像网购平台的"先用后付"功能。不过这里有个问题,很多人搞不清预授信和正式贷款的区别,更不知道哪些情况适合用这个功能。今天咱们就来掰开了揉碎了讲讲,从申请条件到避坑指南,顺便聊聊怎么用它解决生活中的小麻烦,比如突然要装修房子或者孩子急着交学费这些事儿。
预授信到底是个啥玩意儿?
第一次听说建行预授信的时候,我也是一头雾水。后来弄明白了,其实就是银行根据你的信用情况,提前给批了个"备用金"。比方说,张三在建行存了定期,有天突然要买二手车,这时候预授信额度就能直接拿出来用,不需要再走复杂的手续。不过要注意,这个额度可不是白给的,银行会综合看你的存款情况、信用卡还款记录这些。
申请流程比想象中简单
- 打开手机银行APP,在贷款专区找"预授信"入口
- 系统自动读取你的账户信息(可能需要人脸识别)
- 30秒左右就会弹出预估额度
- 确认使用时要补充具体用途说明
不过有朋友反映,明明看到有额度却用不了。这种情况多半是征信报告有逾期记录,或者最近频繁申请其他贷款。记得申请前先查下自己的信用评分,别白高兴一场。
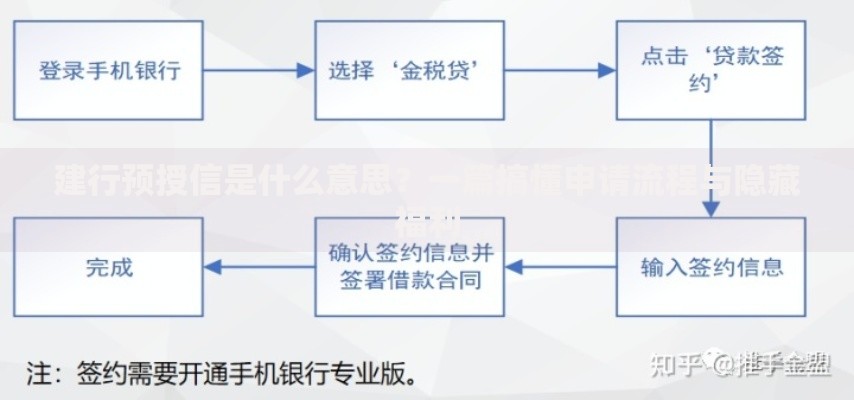
上图为网友分享
这些隐藏福利你可能不知道
除了应急用钱,预授信其实还能帮大忙。比如李阿姨想给儿子凑新房首付,用预授信额度做担保,开发商那边就能更快签合同。更实用的是,这个功能跟普通贷款最大的区别在于利息计算方式——从你实际支取那天才开始算利息,这点特别适合不确定什么时候要用钱的人。
哪些人特别适合申请?
- 经常需要资金周转的小老板
- 有稳定工作但存款不多的上班族
- 打算购置大件但不想动定期存款的
不过要提醒月光族朋友,别看着有额度就乱花。上次听说有人把预授信额度当信用卡刷,结果到期还不上,反倒把征信搞坏了。银行给的额度再高,也得量力而行啊。
和其他贷款产品对比看看
和传统的信用贷比起来,预授信最大的优势就是灵活。王小姐去年装修房子,对比了消费贷和预授信,发现预授信虽然利率稍高,但能随借随还,最后算下来反而更划算。不过要是长期用钱,还是建议选专门的经营贷或房贷产品。
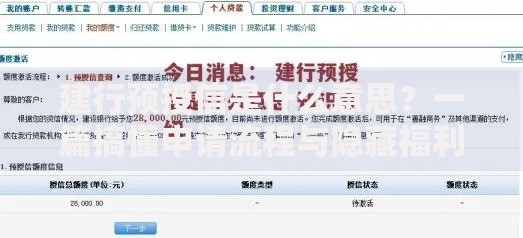
上图为网友分享
说到这可能有人会问:"这功能会不会影响我以后申请其他贷款?"其实只要按时还款,不仅没坏处,反而能积累良好的信用记录。有个做茶叶生意的客户,就是通过预授信的按时还款记录,后来成功申请到了200万的经营贷款。
特别注意的三大坑
第一是额度有效期,一般就半年到一年,别等过期了才后悔没用上。第二要注意提前还款规则,有的银行会收违约金。第三就是别被高额度冲昏头,有个客户看到30万额度就立马换了新车,结果月供压得喘不过气。
最近还听说个新玩法,有人用预授信额度做保证金参加项目投标。不过这种操作风险太大,不建议普通用户尝试。还是老老实实用在正经事上比较稳妥。
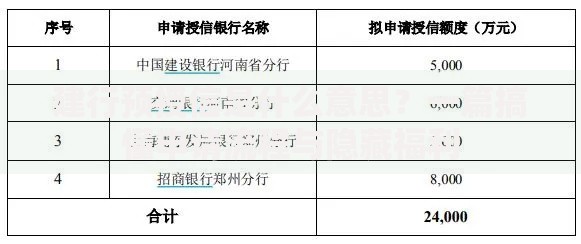
上图为网友分享
说到底,建行预授信就像个"财务备胎",平时用不着的时候不显眼,关键时刻能顶大用。但记住,再好的工具也得理性使用。下次看到银行发来的预授信短信,先别急着删,说不定哪天就能派上用场呢!