
苹果24期免息可以提前还吗?答案来了!这些细节要注意
最近好多朋友在问,苹果官网的24期免息分期,要是突然手头宽裕了能不能提前还清啊?这事儿吧,我还真特意去翻了官网说明,还打电话问了客服。简单来说,确实能提前还款,不过里头有些门道得注意。比如手续费会不会补收啊、具体操作流程这些,搞不好反而吃亏。下面咱们就掰开揉碎了聊,顺便分享些自己踩过的坑,看完你就知道该不该提前还了!
一、苹果免息分期的隐藏规则
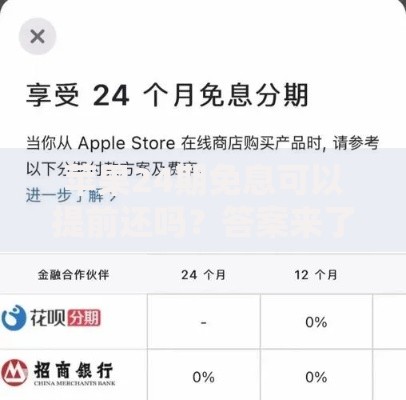
先说个冷知识,苹果官网的24期免息其实是通过合作银行实现的。像招行、工行这些,每家银行的规则都有点不同。比如我去年用某银行分期买iPad,以为提前还款能省利息,结果人家客服说免息分期提前还,手续费照收不误,当时直接懵了。
- 手续费是否退还:大部分银行规定,分期手续费是一次性算在总价里的,提前还款不退
- 还款方式差异:有的银行要打电话申请,有的直接在APP操作
- 违约金问题:个别银行会收剩余金额的1%当违约金(这个得看具体条款)
不过也有例外情况。我同事上个月用某股份制银行的分期,提前还款居然免除了后续手续费。所以说啊,关键得看你用的是哪家银行的信用卡,这个信息在苹果支付页面会有明确提示。
二、提前还款到底划不划算?
这里有个误区要纠正:很多人觉得提前还款能少付钱,其实苹果的24期免息分期,手续费本来就是均摊到每期的。举个真实例子,我去年分期买iPhone 14 Pro,总价7999分24期,每期333.29元,总手续费为0。这种情况下提前还款,既不会多花钱也不会少花钱。
上图为网友分享
但是!如果遇到这两种情况,提前还款可能更合适:1. 信用卡额度吃紧:比如你分期后额度只剩2000,突然要买大件商品2. 心理负担过重:有些人看着每月账单就焦虑,宁愿早还完早轻松
不过要注意啊,提前还款可能会影响信用卡积分累计。我之前有个朋友提前还了分期,结果银行把他已获得的积分都扣回去了,气得他直跳脚。
三、实操指南:手把手教你处理
如果真的决定要提前还款,具体怎么做呢?这里把我踩坑总结的流程分享给大家:
上图为网友分享
- 先登录银行APP查剩余期数(别相信记忆,我上次就记错少还了一期)
- 拨打信用卡背面客服电话,注意避开月底高峰期
- 明确问清楚三点:是否需要违约金、是否影响征信、何时更新额度
- 如果是线下分期,可能需要去柜台办理(别白跑,先电话确认)
有个特别提醒:提前还款后记得索要结清证明!我有次就是没要证明,结果半年后查征信发现显示"分期中",折腾了好久才解决。
四、这些替代方案更灵活
其实比起纠结能不能提前还款,不如在分期前就选好方案。比如苹果官网现在有12期免息选项,虽然每期压力大点,但总负债时间短。还有个冷门技巧——组合支付:先用现金付一半,剩下的分期,这样既享受免息又减少期数。
另外注意看银行的限时活动。上个月某银行搞活动,分期满6期后提前还款,返还50元刷卡金。这种羊毛不薅白不薅嘛!
上图为网友分享
五、心理账本比数字更重要
最后说点实在的,要不要提前还款,其实更多是心理战。像我这种数字敏感的人,算得清每一分钱;但有些人就是受不了长期负债的感觉。这里分享个折中办法:先正常还6期,等适应了月供节奏再决定。说不定过了新鲜期,你反而觉得慢慢还更轻松呢?
总之啊,苹果24期免息分期提前还款这事,技术上可行,实操有门道。关键是看清自己的银行条款,算清经济账和心理账。希望这篇能帮大家理清思路,下次遇到类似问题时,心里更有底啦!