
中国银行死期利息是多少?最新利率解析与存钱技巧
最近好多朋友都在问,中国银行的死期利息到底能拿多少?说实话,这个问题还真得具体问题具体分析。现在银行的定期存款利率啊,受政策和经济环境影响挺大的,特别是这两年LPR调整频繁,利息也跟着波动。不过呢,咱们可以确定的是,中国银行的死期存款利率一般比活期高不少,尤其是存期越长,利息优势越明显。比如三年期、五年期的利率,可能比活期高出三四倍呢!当然啦,具体能拿多少还得看金额、存期,还有银行当时的优惠政策。下面我就带大伙儿捋一捋最新情况,顺便分享几个实用的存钱小窍门。
一、中国银行死期利息到底怎么算?
先说最关键的——现在存10万块定期,一年能有多少利息?按2024年的数据来看,中国银行一年期利率大概在1.65%左右。不过要注意啊,这个利率可不是固定的,像三年期的利率能到2.35%,五年期可能给到2.4%。但这里有个隐藏知识点:很多网点实际执行的利率会比官网挂牌价高,特别是大额存款或者碰上季末、年末的业绩冲刺期。
举个例子吧,上周我朋友老王去柜台存20万三年定期,柜员主动给他调到了2.6%,比官网上写的2.35%高出一截。所以啊,大家存款前最好先打客服电话问问,或者直接跑趟网点,说不定就能薅到羊毛呢!
二、影响利息高低的三大关键因素
- 存期选择:三年期和五年期利率差距其实不大,这时候就要考虑资金的灵活性了
- 存款金额:20万起的大额存单利率通常比普通定期高0.2%-0.5%
- 存入时机:每年6月、12月这些银行考核节点,经常会有临时上浮利率的活动
这里有个容易被忽略的细节:自动转存和手动转存的利息差别。如果选了自动转存,到期后系统会按当时的挂牌利率续存,但要是手动操作,说不定能跟客户经理谈个更好的利率。上次我同事张姐就是手动转存时多要了0.15%的优惠,三年下来多赚了八百多块呢!
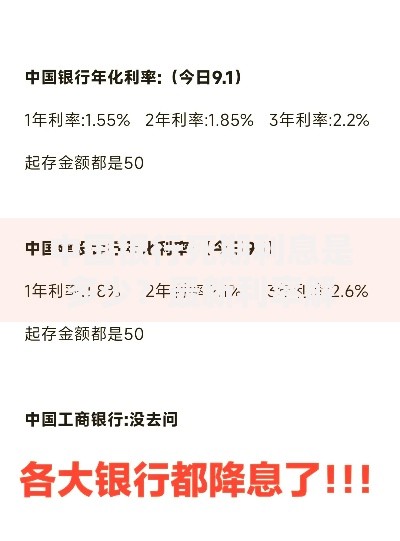
上图为网友分享
三、五大存钱技巧帮你多赚利息
- 阶梯存款法:把存款分成3-5份,分别存不同期限,既保证流动性又吃高利息
- 零存整取组合:每月固定存一笔,到期后自动转存长期,适合月光族强制储蓄
- 节日专享存款:春节、国庆前后常有短期高息产品,收益率能比平时高0.3%左右
- 异地存款策略:有些三四线城市的分行利率比一线城市高,现在手机银行都能操作
- 存单质押贷款:急用钱时不用提前支取,用存单做抵押贷款,利息损失减少80%
说到这儿,突然想起个真实案例。去年有个做小生意的老板,把50万分成三笔:20万存三年,20万存两年,10万存一年。结果今年急需用钱时,刚好有一笔到期,既解决了周转问题,又保住了大头的利息收入。这种资金错配的思路确实值得学习。
四、这些坑千万别踩!
虽然中国银行的定期存款相对安全,但有几个雷区得特别注意。首先,提前支取利息全按活期算这个规定特别坑,比如你存三年定期,满两年时取出,利息直接缩水到0.3%。其次要注意存款变理财的情况,有些柜员会推荐所谓的"高息存款",其实可能是理财产品,风险等级完全不同。
还有啊,现在很多年轻人喜欢在手机银行操作,但电子渠道的利率有时候和柜台不一致。上个月我表弟就在APP上看到三年期2.35%,跑去柜台一问居然能给到2.5%。所以啊,线上线下比价环节千万不能省!
五、未来利率走势怎么看?
最近好多专家预测,随着经济复苏,存款利率可能会逐步走低。这种情况下,锁定长期利率就显得特别重要。就像买房子固定利率贷款一样,现在选择五年期存款,相当于提前锁定收益。不过也要考虑通货膨胀因素,要是CPI涨得比利息快,实际购买力还是在缩水。
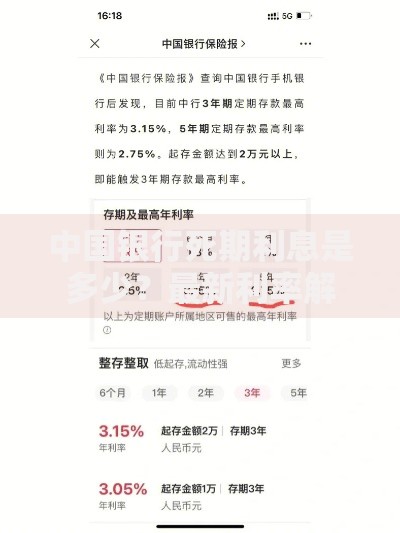
上图为网友分享
这里给大家支个招:可以拿存款利息的30%-50%定投指数基金,既能保证本金安全,又有机会跑赢通胀。当然啦,这得根据个人风险承受能力来定,保守型投资者还是老老实实吃利息更稳妥。
六、对比其他银行怎么选?
最后说说大家关心的比价问题。比起工商、建行这些大行,中国银行的利率确实不算最高,但胜在网点多、服务稳定。像某些城商行五年期能给到3%,不过风险系数也相应提高。要是存款超过50万,建议分散存在不同银行,毕竟存款保险只保50万以内。
还有个冷知识:部分外资银行的美元存款利率现在飙到5%以上,适合有外汇需求的朋友。不过汇率波动这个变数太大,普通人还是玩不转。所以啊,存钱这事儿没有标准答案,关键得找到适合自己的平衡点。