
贷款执行利率解析:如何选择最适合的还款方案
最近总有人问我,"贷款执行利率到底怎么算的?为啥同样的贷款产品,不同人拿到的利率差这么多?"其实啊,这个贷款执行利率就像买衣服的折扣码,看着简单但里面门道可不少。今天咱们就掰开了揉碎了聊聊,从银行审批的"隐藏规则"到普通人能争取的优惠空间,保证让你听完之后,再去看那些贷款合同心里就有底了。
一、揭开贷款执行利率的神秘面纱
先来说说这个执行利率到底是啥。简单理解就是银行最终收你的实际利率,它可不是简简单单的基准利率。比如说现在基准利率是3.85%,但你可能拿到的是4.2%或者更低的3.65%,这里头的浮动空间就是各家银行的定价策略在起作用。
我有个朋友老张,去年买房时跑了三家银行,发现同一家银行不同分行的报价都不一样。后来信贷经理悄悄告诉他,这跟银行当月的贷款额度松紧、客户资质评分系统,甚至客户经理的绩效指标都有关系。所以说啊,贷款执行利率就像菜市场的时令菜价,是会随时波动的。
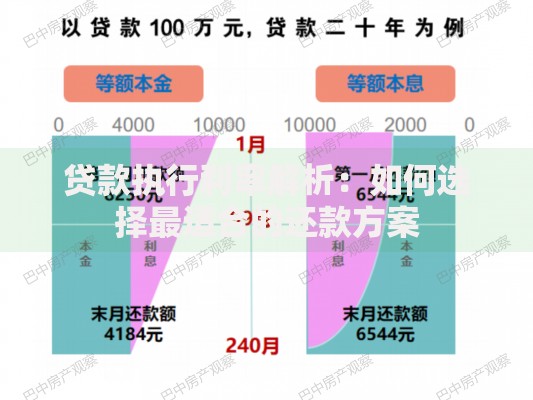
上图为网友分享
二、影响利率高低的五大关键要素
- 个人信用画像:这个就像你的金融身份证,逾期记录、多头借贷这些都会让银行提高利率门槛
- 收入稳定性:工资流水比年终奖更有说服力,自由职业者可能要准备更多证明材料
- 抵押物价值:特别是房贷,房子地段好、房龄新的话议价空间更大
- 市场资金面:遇到银行"钱荒"的时候,利率优惠可能就会收紧
- 谈判技巧:别小看这个,会哭的孩子有奶吃在贷款市场同样适用
说到谈判技巧,有个客户李姐的故事很有意思。她原本要办经营贷,客户经理报的年利率是5.2%。后来她带着近半年的银行流水和完税证明去谈,又暗示其他银行给了4.8%的优惠,最后硬是把利率压到了4.6%。这说明啊,掌握主动权在利率谈判中特别重要。
三、四大实战砍利率妙招
- 选对申请时机:通常季度末、年末银行有冲量需求,这时候去申请可能有惊喜
- 巧用存量客户身份:比如在贷款银行有大额存款或买过理财,这些都是议价筹码
- 关注银行促销活动:有些银行会针对特定客群推出限时优惠
- 组合贷款策略:把大额贷款拆分成不同银行的不同产品,享受叠加优惠
这里要提醒大家,别光盯着利率数字看。有些银行会用低利率吸引客户,却在手续费、提前还款违约金这些地方"找补"回来。我见过最夸张的案例,表面利率低了0.3%,结果各种杂费加起来反而多花了两万多。
四、常见误区排雷指南
很多人以为贷款执行利率一旦签了就不能改,其实现在很多银行都支持利率重定价。特别是选择LPR浮动利率的朋友,每年都有一次调整机会。不过要注意,重定价日期的选择很有讲究,选在降息周期开始前才能最大化受益。
还有个坑是提前还款违约金的问题。小王去年提前还了50万房贷,结果被收了三个月利息的违约金。后来才知道,如果当初签合同时选择允许部分提前还款的条款,本来可以省下这笔钱的。
五、未来利率走势小预测
虽然不能预测具体数字,但我们可以关注几个风向标:央行的公开市场操作、十年期国债收益率走势,还有各大银行的同业拆借利率。最近观察到消费类贷款的利率有松动迹象,而经营贷的审批反而更严格了,这可能跟政策导向有关。
最后给大家提个醒,别被眼花缭乱的贷款广告迷了眼。那些宣传"超低利率"的产品,往往都有附加条件。就像买东西要看性价比,选贷款更要看综合成本。把贷款执行利率和各种费用拉个清单,算清楚总成本再做决定,这才是聪明人的做法。