
进项税额转出如何平账?实用操作步骤与常见问题解析
最近很多财务小伙伴都在问,这个进项税额转出到底该怎么平账啊?说实话,刚开始接触这个的时候,我也犯迷糊。明明账面上记得好好的,突然要转出一部分税额,账目不平的话,别说老板要找你谈话,自己看着都闹心。今天咱们就掰开揉碎了聊聊,怎么把进项税额转出这档子事儿给捋顺了,关键是要让账目平得明明白白。这里边既有政策上的讲究,也有实操中的小窍门,比如说遇到采购退货该怎么处理,免税项目突然调整又该咋办...咱们边聊边看,保准您看完能摸出点门道来。
一、搞懂进项税额转出到底在转什么
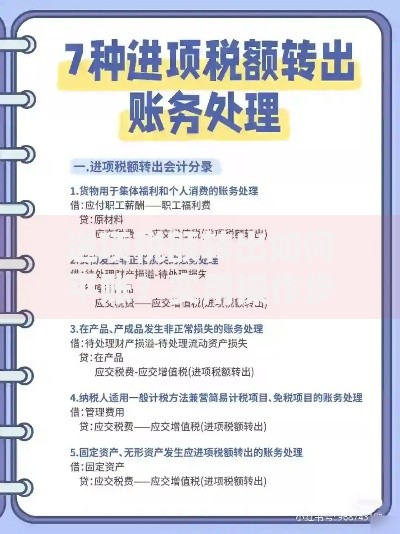
说到进项税额转出平账,得先弄明白为啥要转出。好比说上个月采购原材料,明明已经抵扣了增值税,结果这个月发现这批货质量有问题要退货。这时候啊,之前抵扣的那部分税额就成了"不该拿的钱",必须得原路退回去。
常见需要转出的情况有这些:
- 采购退货(特别是跨月退货的情况)
- 固定资产中途改变用途(比如原本生产应税产品的设备转去搞免税项目)
- 免税项目突然调整(政策说变就变这事儿太常见了)
上图为网友分享
二、平账操作的四步实战法
具体怎么操作呢?咱们分成四步走:
- 先确定转出金额:翻出原始凭证,把对应发票的税额扒拉清楚
- 调整进项税科目:在应交税费明细账里记好转出数,这时候账面会出现差额
- 匹配对应科目:根据转出原因,选对成本费用科目进行调整
- 月末结转核对:重点检查应交增值税明细账的借贷平衡
这里有个容易踩的坑:千万别直接冲减当期进项税额!应该通过"进项税额转出"这个专门科目来处理,这样既符合会计准则,税务稽查时也说得明白。
三、特殊情况的处理诀窍
碰到固定资产转用途的情况,处理起来更讲究。比如说去年买的生产设备,当时抵扣了13%的增值税,现在要转去研发部门用。这时候得按固定资产净值计算转出税额,公式是:(原值-累计折旧)×适用税率。
要是遇到政策调整导致的转出,比如突然某类产品变成免税了,这时候要分段计算抵扣比例。举个栗子,某生产线前三个月生产应税产品,后九个月转产免税产品,那就要按时间比例算出应转出的进项税额。
上图为网友分享
四、查漏补缺的实用技巧
做完转出处理后,建议做这三个检查:
- 核对增值税申报表附表二,确保转出金额同步更新
- 检查应交税费-应交增值税科目的余额方向(正常应该是贷方余额)
- 追踪后续三个月的进销项比例变动,预防连环错误
最后说个实战经验:每次做完进项税额转出,建议专门建个台账记录转出原因、金额、凭证号。这样年底汇算清缴的时候,能省下至少三天查账时间。毕竟咱们财务工作,讲究的就是个"做事留痕,心里不慌"嘛!