
查征信会查到什么内容?这五大记录影响你的贷款申请!
说到查征信,很多小伙伴可能有点懵——这玩意儿到底会暴露我的哪些信息啊?别慌!今天咱们就来唠唠,征信报告里到底藏着什么“小秘密”。其实啊,每次申请信用卡或者房贷的时候,银行都会偷偷翻你的征信报告,就像班主任检查学生档案一样仔细。不过你知道吗?逾期还款、频繁申请网贷这些操作,分分钟可能让你的信用评分“骨折”。更扎心的是,有些记录甚至会跟着你5年之久!想知道哪些内容最容易被“盯上”?跟着往下看就对了~
一、征信报告里必看的核心板块
打开征信报告第一眼看到的,肯定是你的个人基本信息。这部分就像是你的“网络身份证”,包含了姓名、身份证号这些基础资料。不过有些小伙伴会发现,自己明明没填过某些信息,怎么报告里却出现了?比如单位地址变更记录,或者电话号码更新轨迹。别担心,这些数据都是通过你办卡、贷款时提交的材料自动更新的。
- 信贷交易明细:所有信用卡、贷款的还款记录都在这里排队站好
- 公共记录:欠税记录、法院判决这些“黑历史”一个都跑不掉
- 查询记录:谁在偷偷查你征信?最近2年的查询记录全透明
特别要提醒的是,有些朋友以为只要没借过钱就万事大吉。但征信报告可不止关注借贷,像水电费欠缴、手机话费拖欠这些生活细节,现在也逐步被纳入征信系统了!去年就有个案例,某用户因为连续三个月忘交燃气费,结果房贷利率被上调了0.5%…
二、最容易被忽略的三大雷区
很多人查完征信才发现,自己莫名其妙就踩了坑。比如说,“担保记录”这个隐藏板块——帮亲戚朋友做过贷款担保的朋友注意了!这笔担保会直接算作你的隐性负债,银行审批贷款时会把这笔钱算进你的总负债里。去年我邻居王哥就因为给表弟担保了20万车贷,自己买房的月供额度直接被砍了三分之一。
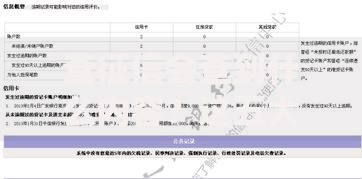
上图为网友分享
再来说说“授信协议”这个冷知识。有些网贷平台会在你点击“查看额度”时,悄悄在你的征信报告里留下查询记录。更坑的是,就算你没借钱,这些记录也会影响其他银行的审批判断。建议大家尽量别手贱去点那些“测测你能借多少”的广告按钮!
还有那些自以为聪明的“销卡策略”也要当心。有人觉得把逾期过的信用卡注销就万事大吉,其实不良记录会从结清之日起保留5年。与其急着销卡,不如继续正常使用,用新的良好记录覆盖旧的不良记录。
三、修复信用记录的实战技巧
如果不小心已经有了不良记录怎么办?首先得明白,征信修复不是魔法,没有什么“花钱洗白”的捷径。但可以通过这些方法逐步改善:
上图为网友分享
- 立即结清所有逾期欠款,保留好还款凭证
- 保持至少2张信用卡的正常使用和按时还款
- 控制征信查询次数,每月不超过3次
- 尝试办理信用卡分期,建立多样化还款记录
有个真实的案例可以参考:同事小李前年因为创业失败导致网贷逾期,后来他坚持用工资卡绑定自动还款,同时申请了银行的零账单服务(每月账单日前提前还款)。坚持了18个月后,不仅成功申请到了房贷,利率还比预期低了0.3%。所以说啊,时间+良好习惯才是修复征信的最佳组合拳。
四、查询征信的正确打开方式
现在查征信可方便多了,除了去人民银行网点,还能通过云闪付APP或者各家银行的手机银行查询。不过要注意,每年有2次免费查询机会,超过次数的话每次收费10元。建议半年自查一次,既能及时发现问题,又不会因为查询太频繁被银行怀疑资金紧张。
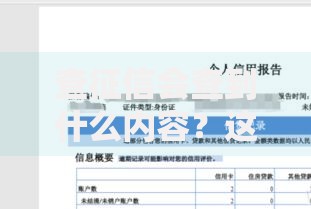
查报告的时候重点看这几个地方:是否有非本人授权的查询记录(防止信息被盗用)、信贷账户状态是否正常、联系地址是否准确(关系到重要文件投递)。如果发现错误信息,记得立即联系征信中心提交异议申请,通常20天内就能得到答复。
上图为网友分享
最后提醒大家,维护征信就像保养皮肤——需要长期坚持。别等要用到信用的时候才着急,平时就该养成按时还款、理性借贷的好习惯。毕竟在这个大数据时代,良好的信用记录可比存款数字更有说服力呢!